Miedź najtańsza od miesiąca. Ryzyko dalszych spadków
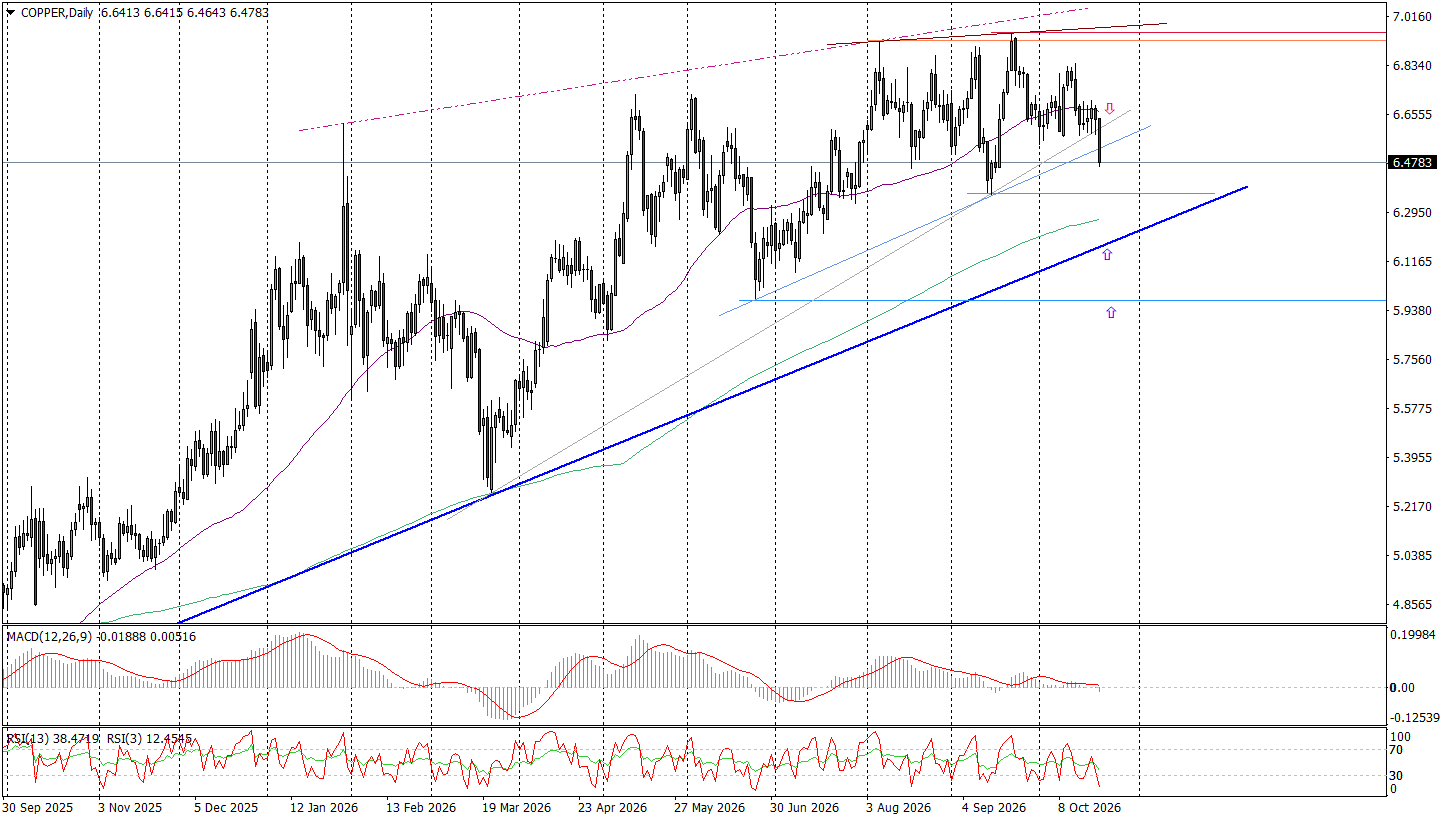
Notowanie miedzi, które od tygodnia tkwiły w wąskiej konsolidacji, w czwartek 22 grudnia mocniej ruszyły do dołu. Czynników stojących za takim spadkiem było kilka.
Po pierwsze, na rynkach globalnych wzrosła awersja do ryzyka, co widać w nieco mocniej wybrzmiewających ostatnio obawach o trwałość hossy AI, a co 22 października materializuje się w postaci spadków na światowych rynkach akcji.
Po drugie, wzrosły zapasy miedzi w magazynach LME, co łagodzi obawy o podaż miedzi.
I po trzecie, maleją rynkowe obawy o amerykańskie cła na rafinowaną miedź, które miałyby uzupełnić obowiązujące obecnie cła na część produktów z miedzi. Ta kwestia prawdopodobnie rozstrzygnie się po wyborach połówkowych w USA. Jeżeli faktycznie te nowe cła na miedź finalnie nie zostały wprowadzone to uwolniłby to jej zapasy, które były gromadzone w obawie przed wprowadzeniem ceł.
Sytuacja na wykresie dziennym COPPER, po dzisiejszym spadku, wskazuje na zarysowującą się przewagę sprzedających, co może zapowiadać dalsze spadki w ramach zapoczątkowanej jeszcze we wrześniu korekty. Co zresztą już w wakacje sugerowały negatywne dywergencje wskaźników z wykresem.
Wykres dzienny COPPER po tym jak wcześniej znalazł się poniżej 50-dniowej średniej, teraz przebił lokalne minima z początku miesiąca, a także linię łącząca dołki z marca i września br., a także inną linię wsparcia poprowadzoną po dołkach z czerwca i września.
Teraz najbliższe wsparcie to wrześniowy dołek na 6,3618, ale bardziej realna wydaje się nieco głębsze cofnięci, bo aż do strefy 6,1660-6,2690, jaką tworzy ponadroczna linia trendu wzrostowego oraz 200-dniowa średnia.
Zastrzeżenie: Przedstawiony materiał ma charakter wyłącznie informacyjny i nie powinien być traktowany jako porada inwestycyjna. Poglądy, informacje lub opinie wyrażone w tekście należą wyłącznie do autora, a nie do jego pracodawcy, organizacji, komitetu lub innej grupy, osoby lub firmy.
Wyniki osiągnięte w przeszłości nie są wskaźnikiem przyszłych wyników.
Ostrzeżenie przed ryzykiem: Kontrakty CFD są instrumentami złożonymi i wiążą się z wysokim ryzykiem szybkiej utraty pieniędzy z powodu dźwigni finansowej. 68% and 74% rachunków inwestorów detalicznych traci pieniądze podczas handlu kontraktami CFD odpowiednio z Tickmill UK Ltd i Tickmill Europe Ltd. Powinieneś rozważyć, czy rozumiesz jak działają kontrakty CFD i czy możesz sobie pozwolić na podjęcie wysokiego ryzyka utraty pieniędzy.
Kontrakty futures i opcje: Handel kontraktami futures i opcjami z depozytem zabezpieczającym wiąże się z wysokim stopniem ryzyka i może skutkować stratami przekraczającymi początkową inwestycję. Produkty te nie są odpowiednie dla wszystkich inwestorów. Upewnij się, że w pełni rozumiesz ryzyko i zachowaj odpowiednią ostrożność, aby nim zarządzać.